
台股不畏升息!盤中大漲逾千點 法人重申挑戰5萬點
美國聯準會暌違3年首度升息1碼,美股除了費城半導體指數上漲,其餘3大指數下跌,不過,日韓股市今天不為所動,截至發稿為止,保持上漲走勢,台股更是氣勢如虹,盤中一度上漲超過千點,雖然後續漲勢稍有縮減,但截至發稿為止,仍上漲超過5百點,在亞洲主要股市中表現最強。
中國信託證券投顧認為,聯準會將聯邦基金利率目標區間調高到3.75%~4%,華許論調偏鷹,利率點陣圖明年利率落點落在4~4.5%,相較於債券市場此前預估4.25%~4.75%,整體大致符合市場預期。
中信投顧認為,美股道瓊指數下跌1.21%、那斯達克收平盤、標普500下跌0.45%、費城半導體上漲0.63%,行情無明顯方向性,長短期公債利差收斂。整體來看,聯準會上修今年GDP年增率至2.3%(原2.2%),明年來到2.4%(原2.3%),整體經濟趨勢仍向上,企業獲利上修將一定程度抵銷利率上行壓力,料聯準會將繼續觀察數據變化並動態調整。
中信投顧建議,以明年企業獲利預估成長近30%推算,台股目前本益比落在長期平均16~17倍,行情整理後仍有望挑戰5萬點關卡,建議選股方向仍以AI類股為主,逢回佈局訂單能見度高、營收獲利持續成長的個股。
台新臺灣中小主動式ETF(00416A)經理人沈建宏表示,2026年Computex主軸仍為AI,產業規格升級持續,在AI伺服器方面,多家組裝廠展示VR200解決方案,2027年Nvidia、AMD、ASIC將百花齊放。在散熱方面,AI伺服器散熱需求已由GPU單點解熱升級至CPU、DIMM、ASIC 與系統級液冷整合,Memory Liquid Cooling與Microchannel Lid有望成為Rubin與高階ASIC平台的重要增量來源。
在光通訊方面,關鍵解方為CPO,其意義不只是降低PCB銅線損耗,而是把光學連接推進機櫃內部,作為資料中心逐步擺脫距離限制的第一步。上述AI次產業,皆是中小股AI供應鏈的龐大商機。
沈建宏指出,北美CSP大廠Google、Meta資本支出持續上修,印證AI成長性無虞,Google2026年資本支出預期由1800-1900億美元上修至1950-2050億元,並預告2027年資本支出將顯著增加,反映AI與雲端基礎設施投資加速,公司明確表示,未來資本支出將持續大幅提升,以因應AI需求成長與產能擴充;Meta2026年資本支出指引由1250-1450億美元上修至1300-1450億美元,管理層對AI需求與運算資源利用率仍具信心。
台新投信指出,中小股本AI強勢股,股性更加活潑,只要跟對趨勢浪潮,市值就可能大幅翻倍。據統計,近三年市值成長3倍以上的台股中,中小股本公司(股本80億以下)占比近9成,市值平均成長逾6倍,遠超過大股本公司。
台新投信因此率先業界,將推出首檔聚焦中小股本的主動式ETF台新臺灣中小主動式ETF基金(00416A),將於10月5日開始募集。
台股上市櫃公司8月營收近6.27兆元,寫下歷史新高,較前月成長5.45%、較去年同期大增50.86%,今年前8月累計營收43.28兆元,年增36.05%。法人表示,在AI需求強勁下,台股企業營收獲利續強,未來1年預估EPS仍持續上修,相關類股表現可望受惠,當中又尤以競爭力佳的市值龍頭股與受惠AI趨勢而崛起的千金股最值留意。
 群益投信主動式ETF研究團隊表示,隨著AI持續帶動台灣出口表現與台廠獲利動能,投資台股市值型ETF更是跟進台股成長行情最為便利的方式。
主動群益核心50 (00415A)經理人許育誌表示,全球景氣仍處於擴張階段,企業獲利成長動能持續擴散,加上 AI 代理、雲端基礎建設與高階半導體需求延續,台灣科技供應鏈中長期投資趨勢仍然明確,尤其是AI伺服器升級、光通訊規格提升,以及先進製程資本支出擴張,三大主軸所帶來的結構性成長機會,相關類股表現值得關注。
國泰投信旗下熱門定期定額基金「國泰台灣高股息基金」基金規模自253.75億元,增加至559.08億元,除規模翻倍,每月定時定額扣款筆數則從3.2萬成長至4萬多筆。
國泰台灣高股息基金經理人梁恩溢指出,面對市場利率預期與資金風向轉變,國泰台灣高股息基金投資組合適時由AI成長題材,擴大布局具評價優勢的電子股、金融及傳產族群,藉由多元產業配置分散風險,整體選股策略著重「控制回檔、掌握上漲機會」。
大華優利高填息30(00918)經理人郭修誠表示,市場正加速重估台股中長期的產業價值。科技板塊受惠於高階 AI 伺服器世代更迭、液冷散熱技術量產滲透率急升,加上電子新品備貨旺季強勢到來,龍頭供應鏈接單動能強勁;金融板塊則在利息淨收益穩定與資本市場回溫挹注下,獲利續創高峰,成盤面增添支撐力道。
00918明(18)日即將除息,投資人若想參與本次除息,最晚要在今天買進,股利將在10月15日發放。本次配息來源 100%來自於已實現資本利得,反映投資組合調整所累積之實現收益。
今年有配息的台股ETF中,單次股利發放超過百億的有4檔,包括群益台灣精選高息(00919)、元大高股息(0056)、國泰永續高股息(00878)、元大台灣50(0050),其中以群益台灣精選高息(00919)將發放207.85億,成為史上單次股利發放金額最高、最有家底的台股ETF,預估將有141萬位受益人開心領錢,股利發放日為10月15日。
以近20日績效來看,00919以8.92%漲幅表現居冠。
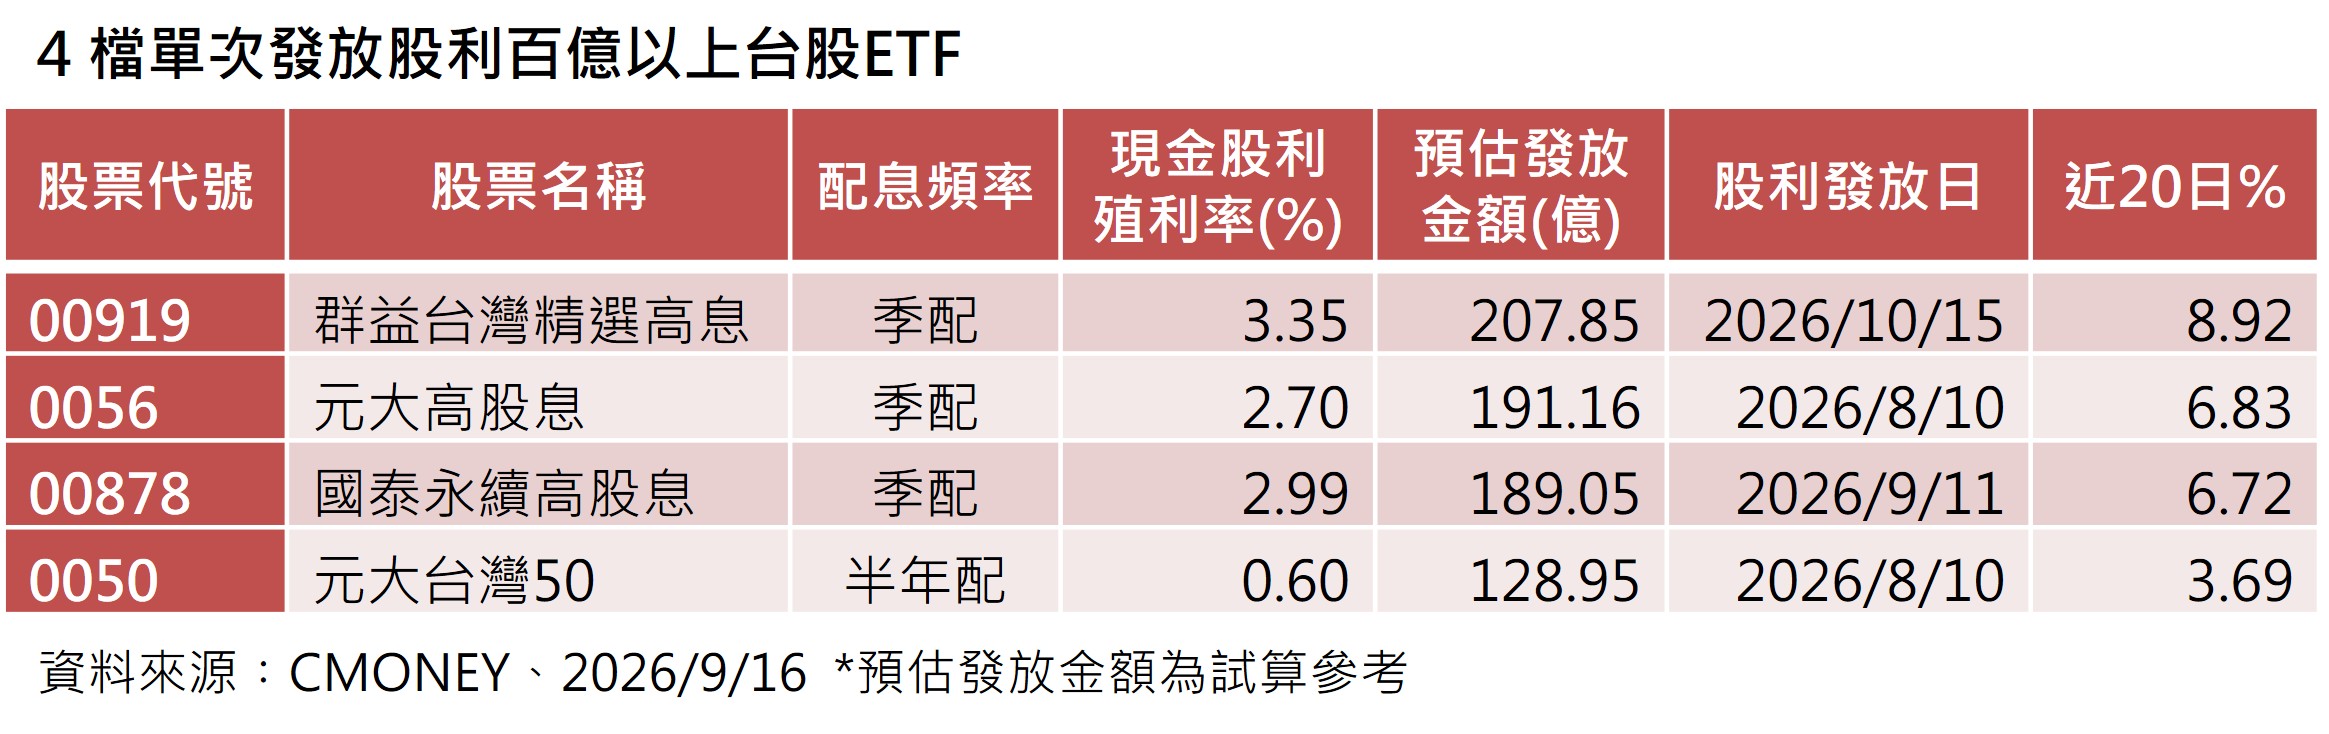 群益台灣精選高息ETF(00919)基金經理人謝明志表示,台股後市不看淡,應著重企業長期競爭優勢的重點,現階段宜採取穩健持股布局;整體而言,建議投資人可續抱台股高股息ETF,並搭配市值型或主動式台股ETF,透過股性互補讓台股配置更能因應類股頻繁輪動。
(14:43更新) 台股終場上漲439點,收在4萬6288點,成交量8207億元。
瀚亞投信國內投資部主管姚宗宏表示,聯準會9月升息1碼符合市場預期,雖聯準會主席華許談話論調偏鷹,但正面訊號在於聯準會也調高了今年的美國經濟成長率,顯示美國經濟仍有足夠韌性,足以承擔較高利率環境帶來的影響。
姚宗宏表示,下次升息時間點可能落在年底,因此短期內升息議題可望暫時退居次要位置。隨著企業獲利持續上修,市場焦點將重回企業獲利基本面,預期台股將呈震盪向上格局。
投資布局方面,姚宗宏看好中小型股表現機會。隨企業獲利持續上條、市場資金風險偏好回升,中小型股受惠程度可望高於大型權值股,具備較高成長與評價提升空間。產業方面,優選AI供應鏈規格提升族群,包括光通訊、PCB載板、玻纖布、電力相關,具備價量提升雙優勢。
未來影響市場的重要變數,姚宗宏建議,可觀察中美領袖會面以及美國期中選舉等事件,但若未出現重大意外情況,台股整體偏多格局將續行。
00412A安聯亞洲半導體主動式ETF基金經理人蕭惠中表示,儘管聯準會升息與市場雜音持續干擾投資情緒,科技股及半導體類股短期波動加劇,但從產業基本面觀察,全球AI算力需求仍持續擴張,帶動半導體產業長線成長動能不變。市場正處於評價修正與資金重新配置階段,而非產業趨勢反轉。
蕭惠中表示,目前市場最大誤區,在於將短期波動誤認為長期趨勢的轉折。近期市場對半導體、AI及亞洲科技股的疑慮,主要聚焦於AI資本支出增速放緩、高評價壓力、利率政策及地緣政治風險等因素;然而,支撐產業未來發展關鍵數據仍持續向上,顯示AI產業成長動能並未出現根本性改變。
從產業面來看,全球半導體市場規模可望於2026年突破1兆美元,超過九成半導體企業預期今年營收仍將維持成長,AI更已成為多數產業主管眼中最重要的成長引擎。與此同時,高頻寬記憶體(HBM)需求持續快速擴張,先進封裝、共同封裝光學(CPO)以及相關記憶體技術,仍是AI基礎建設升級過程中的關鍵瓶頸,也成為推動產業成長的重要動能來源。
蕭惠中指出,目前市場最大雜音在於擔憂AI需求成長速度是否放緩,但若從產業數據觀察,無論是AI伺服器、HBM、先進封裝或高速傳輸等關鍵環節,需求依舊強勁,供應鏈甚至仍處於供不應求狀態。亞洲半導體供應鏈在全球AI產業鏈中的重要性不僅沒有下降,反而持續提升。現階段市場修正主要來自評價與資金面因素,並非需求結構發生改變,AI驅動的長期成長趨勢依然穩固。
蕭惠中表示,觀察近期市場資金表現,顯示現階段投資人更重視「需求看得見、資本支出已承諾」的產業環節。
隨著AI模型持續大型化、資料中心建置加速以及GPU叢集規模不斷擴大,資料傳輸需求同步攀升,光通訊技術的重要性日益提升。愈接近實際部署端的硬體供應商,其營運表現愈能直接反映AI基礎建設需求,成為市場資金優先布局方向。
此外,即將公布的美光財報與展望,也被市場視為驗證AI需求真實性的關鍵指標。若公司後續對HBM及資料中心需求維持樂觀看法,將有助於進一步消除市場對AI資本支出降溫的擔憂,再次驗證AI供應鏈仍處於長期成長循環之中。
蕭惠中表示,聯準會升息確實可能對高成長科技股評價帶來短期壓力,但AI發展所需實體基礎建設仍有龐大缺口待填補,包括先進製程、高頻寬記憶體、先進封裝、光通訊及資料中心等領域,未來數年仍有望持續受惠於全球AI投資浪潮擴張。對掌握關鍵技術、具備產業競爭優勢的亞洲半導體企業而言,短期市場波動反而可能創造中長期布局契機。
玉山投信指出,從歷史數據來看,升息並不等同於股市多頭告終,多數情況反而更能反映經濟與企業獲利具有韌性。觀察過去1994年至2022年期間6次FOMC升息週期股市表現,對比1997年預防性升息一碼,S&P 500指數後三個月報酬率有25.12%反彈、升息後一年上漲45.52%;同樣觀察台股加權指數表現,升息後6個月、1年也分別上漲8.8%、13.58%。
玉山投信海外暨固收多元資產投資長毛宗毅表示,1997年CPI年增率3.35%非處於極端水準,經濟溫和擴張,失業率維持低位,情境與1997年類似,經濟成長強勁、失業率下滑、CPI 3.03%,結合聯準會釋出訊息,本輪更偏向是預防性升息,隨著市場情緒淡化及油價回穩,今年股市表現依舊可期。若油價日後能夠有效回落,升息動作則不至於連續發生,仍可能暫停升息。
升息一碼反映對通膨風險仍保持高度警戒,短期市場亦持續受到高油價、高殖利率及政策利率路徑調整影響,波動可能進一步放大,或許會抑制美股短期行情,第四季持續觀察油價走勢、聯準會緊縮幅度、期中選舉,以及AI企業獲利是否持續兌現等情事。然而,美國企業獲利成長動能仍強,加上AI投資循環持續擴張,顯示全球經濟基本面仍具韌性,雖然金融條件略微緊縮,但尚不足以改變景氣擴張趨勢,因此維持「股優於債」的配置看法。
00413A玉山臺灣關鍵科技主動式ETF 擬任經理人郭明玉表示,聯準會升息及Warsh對利率政策態度轉趨明朗,台股在AI浪潮席捲全球之下已連續三年繳出亮眼成績,不僅出口連續34個月呈現正成長,追平歷史最長紀錄,看好全年經濟成長率突破10%,上市公司(不含金融保險業)今年1至8月累計營收亦較去年同期成長37%,電子業更是高達46%,全年獲利有望再創歷史新高。
00413A 擬任經理人郭明玉指出,短期利率與地緣政治可能增加市場震盪,籌碼面承壓,資金輪動趨勢明確,但在基本面未出現明顯反轉前,加上AI科技發展主旋律不變,CSP持續擴大資本支出,AI投資熱潮未見降溫。電力、GPU、HBM、CoWoS等關鍵資源供應不足,資料中心建設受限於供給瓶頸而非需求不足;再從景氣面來看,外銷訂單與出口維持強勁成長,支撐電子供應鏈獲利展望。
她認為,台股中長期多頭趨勢有撐,建議透過科技成長型ETF逢震盪低接,亦可透過大型市值股掌握反彈行情。
野村投信表示,統計2000年以來三次降息循環後首次升息的經驗,台股短線易受利率及評價調整干擾,升息後一個月平均下跌3.99%;但一年、二年及三年平均報酬分別達3.57%、19.73%及33.74%。本輪貨幣政策走勢與2004年相似,皆在降息循環結束約一年後升息,也同處創新科技提升生產力的階段,當年由網路驅動,如今則由AI接棒,未來一年行情仍值得期待。
主動野村臺灣高息ETF(00999A)基金經理人游景德表示,對台股而言,短線受美債殖利率與外資流向牽動,指數可能偏向震盪,AI龍頭相對具支撐,高估值中小型股、融資股及高負債公司壓力較大;未來1至6個月,企業獲利將取代本益比擴張,成為支撐股價的主要來源,只要AI供應鏈營收、毛利率及獲利預估持續上修,仍可消化部分高利率壓力。
游景德認為,聯準會同步上調經濟成長、下調失業率預估,反映本次升息源於需求與資本支出強勁,並非經濟衰退,台股中長期基本面未反轉,但資金將由「有題材」轉向真正具備現金流、訂單及議價能力的企業。
產業配置方面,游景德認為,可能贏家包括AI基礎建設龍頭、美元營收出口商、現金充裕且低負債公司,以及部分金融股,分別受惠訂單與資本支出、美元升值效果及資金成本優勢。其中,銀行股可望受惠利差與海外收益改善,壽險股則仍須留意長債評價及避險成本波動。
可能輸家則包括高估值未獲利中小型科技股、營建及租賃等高負債公司、仰賴融資的新創、生技與再生能源產業,以及面臨油價與融資成本壓力的航空、下游石化及低成長高股息族群。
展望後市,游景德建議觀察三項指標:首先,美國10年期公債殖利率5%為評價分水嶺,若升破5.25%,台股估值壓力恐明顯加重;布蘭特原油若站穩每桶110美元以上,後續升息預期可能再升溫;觀察外資與台積電等AI權值股表現,若外資賣超但AI龍頭守穩,較偏向結構調整,若兩者同步轉弱,指數修正風險才會升高。投資策略宜降低槓桿、保留彈性,優先布局具獲利能見度及現金流支撐的企業。

相關新聞

台股拚5萬點怕追高? 009816早布局享產業輪動紅利 現報酬近60%

台股週報》美升息機率增大 台股後市壓力升

台股跌逾800點!「三升變數」對決AI利多 法人這樣說

Fed 鷹派升息免驚!00981T 鎖定 8% 高票息與台股長線成長動能

台股收跌242點!法人看好Q4「三揚開泰」 曝布局建議

台股反彈逾2百點!台股ETF規模創新高7.859兆 法人續喊AI好
快訊/台股開盤大漲逾700點 台積電漲15元

Fed升息倒數!市場逾九成押注1碼 台股17日關鍵不是「升不升」而是「升完還升不升」

台股猛漲775點!聯發科、股王信驊領攻 法人看好Q4旺季行情

今日台股》台積電除息前走強!漲5元收2385元 電子股腿軟!台股終場下跌351點

FTAI Aviation啟動5億美元股票回購計畫 激勵股價盤中上揚

美股盤中普遍下跌 Meta靠AI助理逆勢飆漲逾6%
