
勤業眾信解析連續受益人信託 接班、照護與節稅三贏
(中央社財經訊息服務20261117 16:40:38)為推動「亞洲資產管理中心」並強化區域金融市場的競爭力,金融監督管理委員會已於今年5月5日發布新聞稿,針對「連續受益人信託」的模式要件與課稅原則已有初步的共識,委託人可透過信託契約預先約定不同順位受益人及受益權移轉條件,使信託利益得依約定於不同受益人間依序移轉。該新聞稿指出,委託人可安排連續順位受益人,並預先指定受益人取得及喪失受益權條件,在符合相關要件下,後順位受益人因契約條件成就而取得受益權,無涉贈與或繼承,故不發生課徵贈與稅及遺產稅問題。勤業眾信稅務部會計師張雅涵指出,連續受益人信託使財富傳承不再侷限於單次財產移轉,而能透過預先約定受益順位及條件,依照委託人意旨安排跨世代的信託利益,實現財富傳承目標。
優化跨世代傳承架構 兼顧潛在稅務效益
連續受益人信託在符合相關要件下,可能為跨世代財富傳承帶來稅務效益。以高資產家族將價值10億元的家族企業股權成立符合要件的連續受益人信託、規劃傳承三代為例,後順位受益人依信託契約條件成就而取得受益權,潛在稅務效益有望達3.6億元,試算如圖一。
勤業眾信稅務部協理葉芷英提醒,連續受益人信託的實質稅務效益,仍須視主管機關針對信託契約條件、受益權安排,以及信託財產權與受益權變動等要件具體規定而定,建議高資產家族持續關注財政部後續發布的課稅原則函釋,作為評估傳承規劃的依據。
拓展遺囑外傳承彈性 因應家庭與跨世代需求、落實傳承意旨
張雅涵指出,面對台灣家庭結構多元化、企業接班及跨世代財富移轉等課題,連續受益人信託的規劃不應僅著眼於稅務效益,更應綜合考量家庭成員情形、企業治理需求及傳承目標。其核心在於依創辦人或財富持有人的意旨,預先安排家族成員取得信託利益的順位與條件,兼顧企業永續經營與家族財富傳承。
對於創辦人而言,家族企業如同自己一手養育的孩子,所關注的不僅是下一代由誰接班,更包括後續世代的傳承與企業永續經營。舉例來說,創辦人希望由二代長子接班,未來再由次子的子女接續經營。如果僅透過民法繼承或遺囑安排,未必能確保此一跨世代接班規劃;若透過連續受益人信託,創辦人可預先約定不同世代的受益順位與條件,並配合企業治理及接班安排,使財富傳承與企業經營規劃相互銜接,更有助於落實創辦人的傳承意旨。
另一方面,連續受益人信託亦可回應台灣多元家庭結構下的傳承需求。以重組家庭為例,若委託人希望自己身故後能優先保障配偶的生活照顧,同時讓特定家族資產最終由與前妻所生的子女繼承,若僅透過繼承安排,未必能完整落實心中期待。透過連續受益人信託,委託人可預先約定受益順位與條件,先保障配偶生存期間的照顧需求,於約定條件成就後,由後順位子女取得信託受益權,讓配偶照顧與資產傳承得以兼籌並顧,實現委託人的長期規劃。
落實跨世代傳承意旨 關注制度與課稅規範

張雅涵強調,家族傳承不僅是財產的移轉,更涵蓋家族成員照顧、財產歸屬與企業永續經營的長期安排。連續受益人信託的價值,不應僅以潛在稅務效益衡量,更在於提供遺囑之外具彈性的傳承規劃工具,讓傳承安排不再侷限於單次財產移轉,而轉化為依委託人意旨所建構的跨世代傳承安排。高資產家族持續關注相關制度與課稅規範發展的同時,應結合家族照顧及企業治理需求,整體規劃傳承安排,讓財富傳承不僅延續資產價值,更能承載家族理念達成傳承意旨。


相關新聞

臺師大教育系2026國際學術研討會落幕 跨世代擘劃教育新藍圖

攜手永光化學17年 淡江經濟倫理論壇聚焦SDG12與AI永續轉型
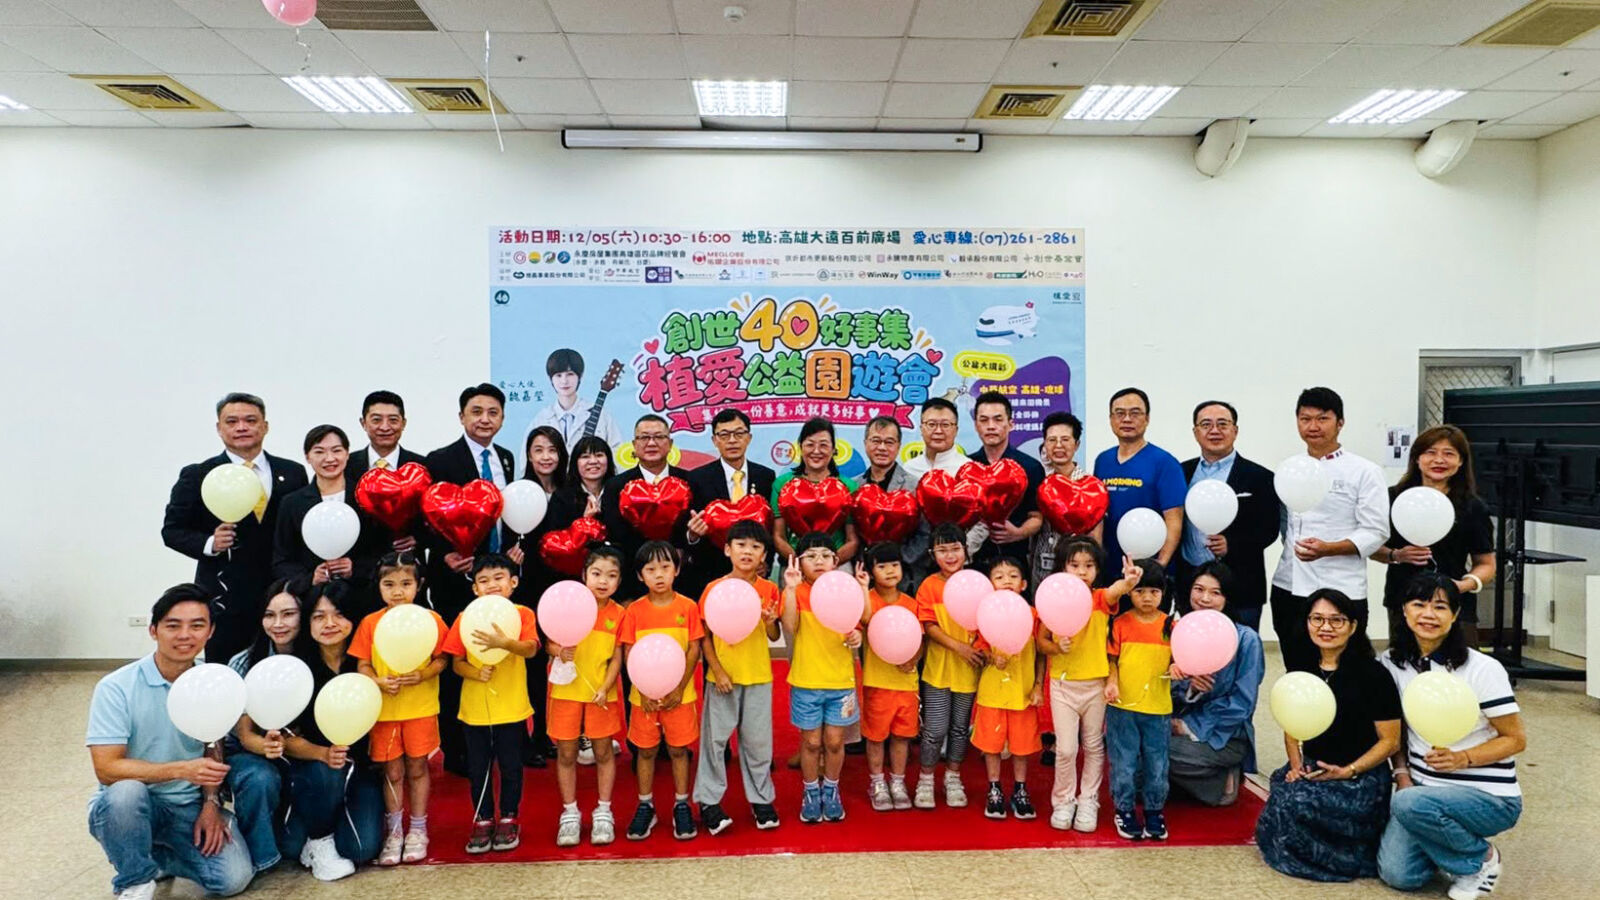
永慶加盟四品牌高雄經管會關懷植物人 贊助30萬元挺創世40好市集
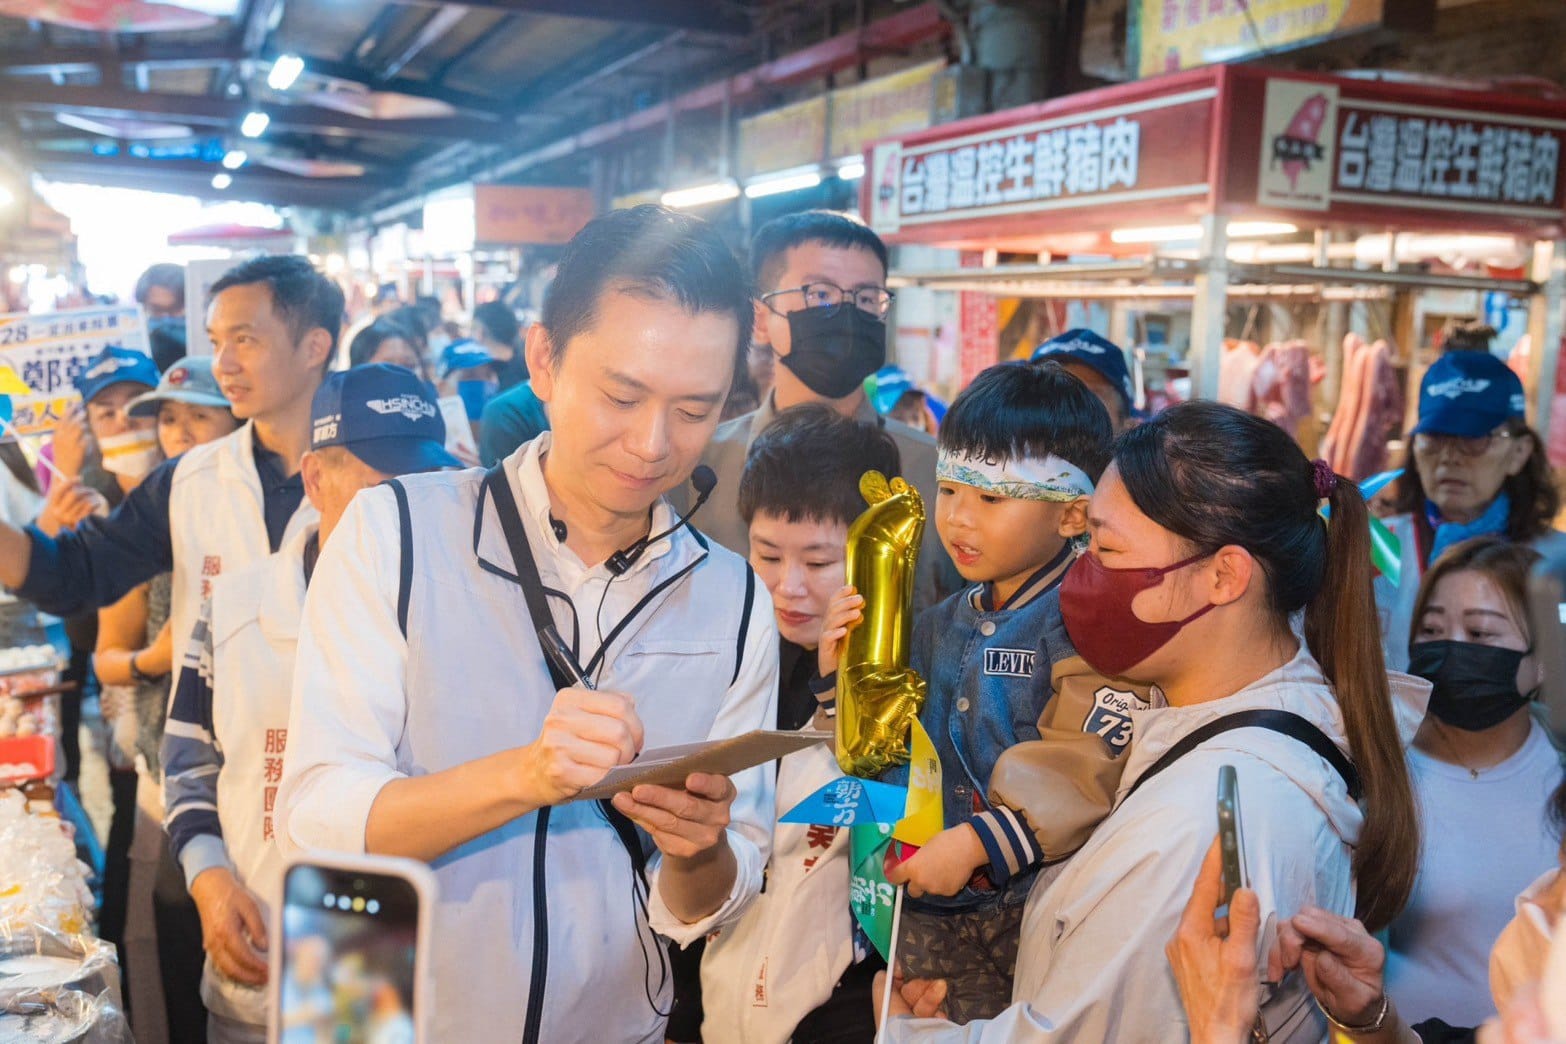
鄭朝方今起告假投入竹縣選戰 首站市場拜票提「小京都」願景
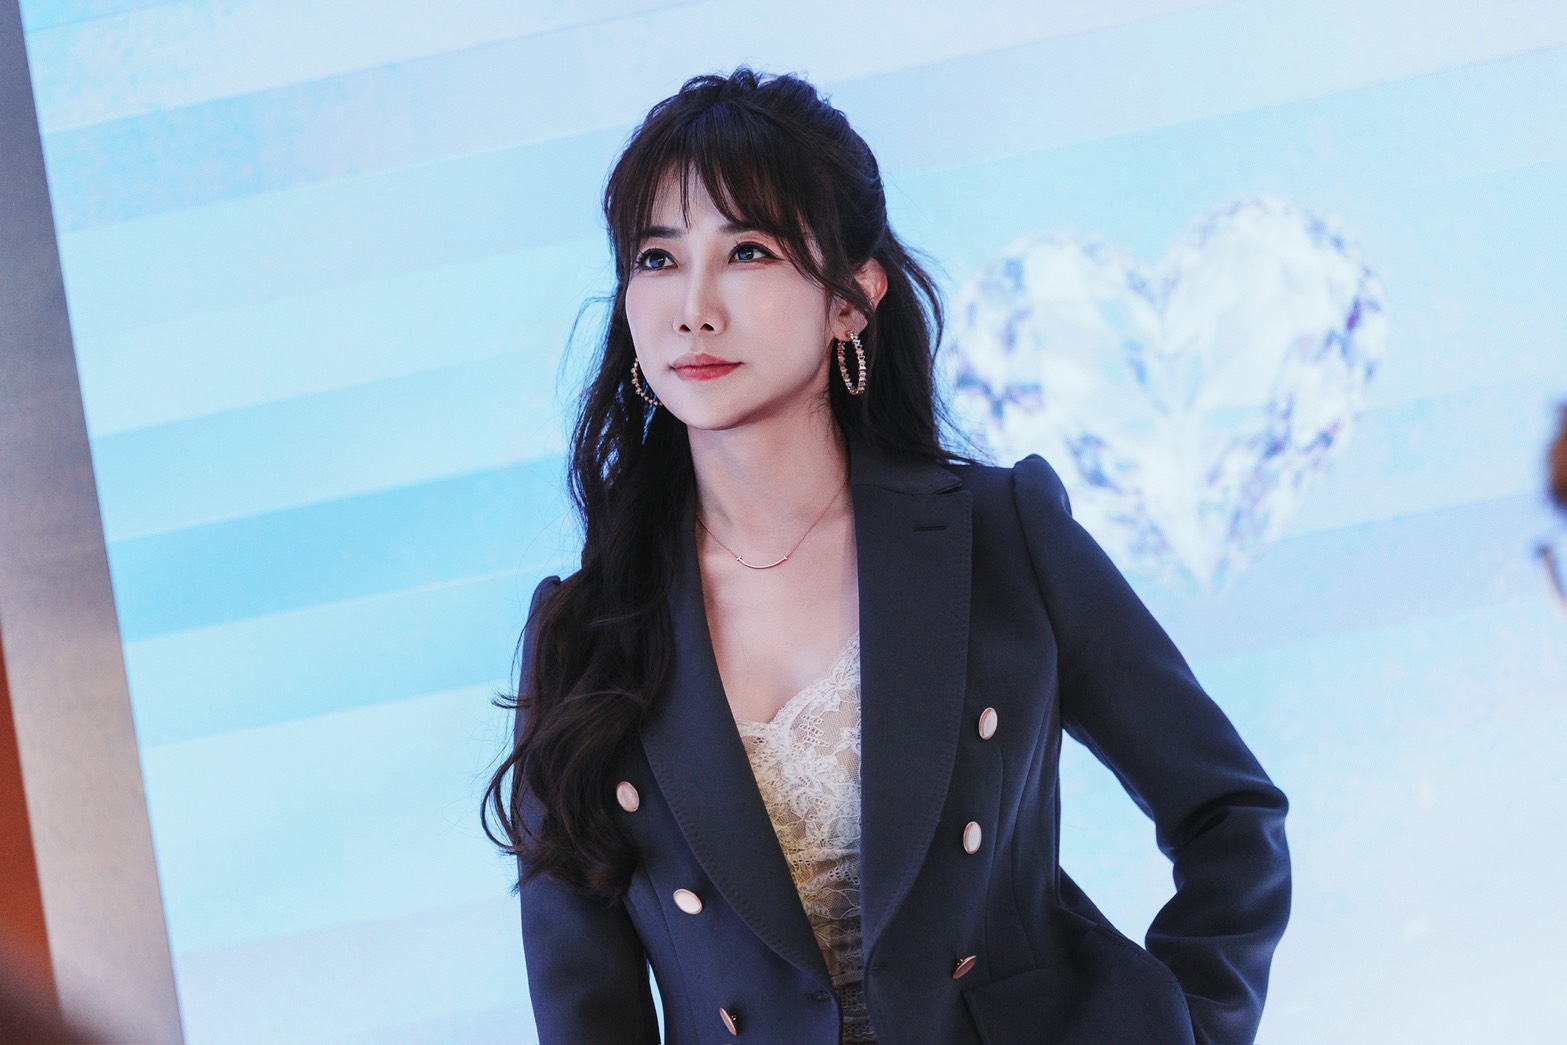
蔡沁瑜場邊側拍吸18萬瀏覽 電豹女成員也暴動、網敲碗出應援毛巾

CRPD第3次審查會議 身障盟批政府未落實訂定身障策略

不敵賣壓台股17日再跌947點 華航逆風收漲1.76%

2026基隆一信盃校際籃球邀請賽200餘名學童熱血開打

三羊開泰!君品酒店三大團圓菜、圍爐宴同步開席 米其林外帶年菜限量登場
