
AI算力2026狂潮與資本困境:泡沫疑慮與就業衝擊 with 報新聞看人工智能最新消息
 AI算力2026狂潮與資本困境:泡沫疑慮與就業衝擊 with 報新聞看人工智能最新消息
文:張恭銘
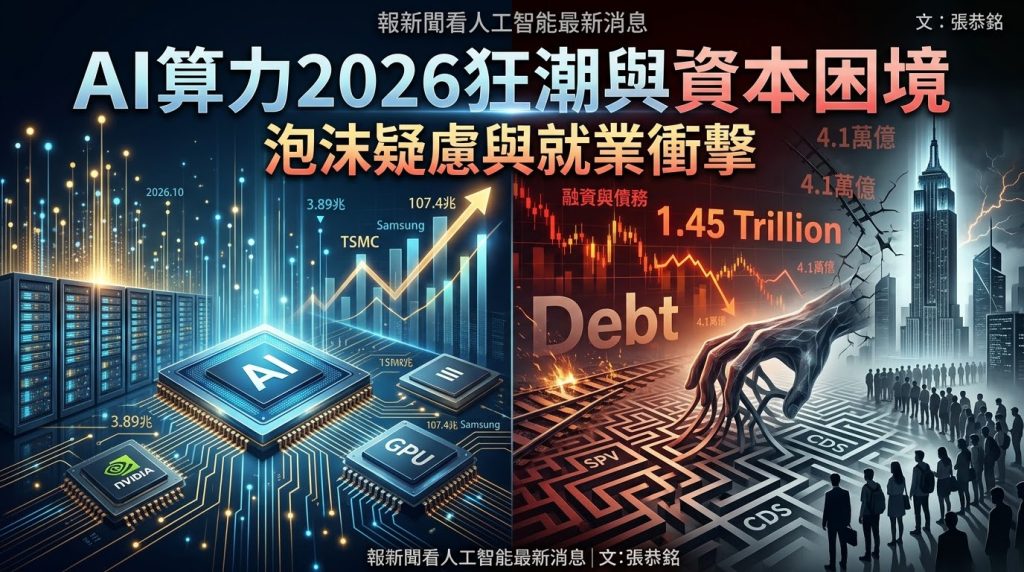
2026年10月,全球AI產業同時上演著兩齣截然不同的劇本。台積電前三季合併營收達3.89兆元新台幣,同比增長41.1%,單季營收突破1.49兆元創歷史新高;三星電子第三季營業利潤更高達107.4兆韓元,同比暴增782.5%,成為韓國首家單季營業利潤突破100兆韓元的企業。然而,在這些亮眼數字的背後,一場以債務為燃料的融資狂潮正在重塑全球信貸格局,而華爾街策略師的泡沫警告、印度就業市場的結構性衝擊,以及IMF對全球不平等加劇的示警,共同勾勒出一幅遠比財報複雜的圖景。
債務引擎:誰在為AI買單?
AI基礎設施建設的成本正以驚人速度攀升。瑞銀測算顯示,全球超大規模廠商資本開支2026年約1.0萬億美元,2027年將進一步升至約1.45萬億美元,2026至2028年累計達約4.1萬億美元。然而,這些企業的經營現金流遠不足以覆蓋如此龐大的支出。以2026年為例,若資本開支達7800億美元而經營現金流約6500億美元,行業整體在股息派發和回購之前就可能形成約1300億美元的資金缺口。
缺口催生了史無前例的借貸潮。博通正為OpenAI的客製化AI晶片籌劃逾500億美元融資,甲骨文與阿波羅及高盛洽談大規模晶片採購融資,SpaceX更尋求約400億美元用於購買輝達晶片。摩根大通統計顯示,科技行業已佔困境貸款的39%,軟件企業面臨逾1000億美元的再融資壓力牆。甲骨文五年期CDS已攀升至244個基點,市場賦予其超過20%的違約風險;SpaceX的CDS從6月的110個基點暴漲至194個基點,翻近一倍。經通脹調整後,AI行業2026年的預期借款規模,將超過19世紀美國鐵路大擴張時期的融資總量。
這種以特殊目的載體(SPV)為核心的融資結構尤其值得警惕。堪薩斯城聯儲的研究指出,SPV以極薄的股權緩衝支撐90%的債務融資,一旦經濟下行,壓力的傳導速度可能遠超市場預期。
泡沫警鐘與就業斷層
倫敦Panmure Liberum策略師Joachim Klement預計,AI交易最早將在2027年瓦解,標普500指數2027年底目標位為5000點,意味著較當前水平有36%的下跌空間。美銀策略師哈奈特則以「自鐵路以來最大泡沫」形容當前局面,指出標普500已有約400檔成分股跌破50日移動平均線,「1999年的類比仍然成立」。
泡沫若破裂,衝擊將沿著就業市場的裂縫向下傳導。彭博報導揭示了一個殘酷現實:印度22歲工程畢業生Purva Jagtap的家人支付了約5640美元學費——相當於該國平均年薪的兩倍——但她如今終日求職,與數千名畢業生爭奪華爾街銀行全球能力中心初級職位。麥肯錫全球研究院估計,到2030年印度約30%的工作時間可能被自動化。印度青年失業率已達9.9%,是全國平均水平的逾三倍。
IMF總裁喬治艾娃的警告則將視野拉向更宏觀的層面:AI熱潮正迅速成為全球經濟的主要驅動力,但其收益「在很大程度上繞過了大多數其他國家」,加劇了全球經濟不平等的風險。發展中國家面臨資本、數字基礎設施、能源和技能的四重制約,在AI時代有被邊緣化的危險。
不確定性作為新常態
台積電的營收狂飆與SpaceX的CDS飆升並非矛盾,而是同一枚硬幣的兩面:算力需求的確定性與融資結構的脆弱性並存。AI技術的生產力紅利是真實的,但以債務槓桿撬動萬億級資本開支的模式,正在將風險從科技企業的資產負債表擴散至銀行、私募信貸和整體金融體系。當算力回報的兌現速度追不上債務到期的節奏時,調整就可能以非線性的方式發生。對投資者、政策制定者和勞工而言,真正的挑戰不在於預測泡沫何時破裂,而在於理解這輪繁榮的底層槓桿結構,以及它將如何在調整中重新分配收益與代價。

相關新聞

AI代理2026毫秒套利如何蠶食央行監測防線 with 報新聞 看人工智能最新消息

2026主權合成數據成各國AI戰略資源新戰場with 報新聞 看人工智能最新消息

2026熱浪逼出算力游牧潮 科技巨頭北遷極地覓冷源 with 報新聞 AI人工智能最新消息

報新聞讀者AI人工智能音樂創作投稿 你曾經欺騙過他人嗎?by dvjj jeff

AI 巨額投資前景兩極 產業變革與就業衝擊引關注

報新聞看本日國際新聞熱點故事

AI ETF投資狂潮再現?市場憂重演網路泡沫歷史

實習生變CEO:韓版《高年級實習生》的本土化勝利With報新聞看電影

雲端牢籠:越南電影《驚天劫機》歷史轉譯的得與失With報新聞看電影

灰色地帶的自噬:英國電影《金劫任務》作者印記的僵化與失速With報新聞看電影

媒體數位轉型新戰略!《報新聞》導入精冠智能「GAME」主動式AI系統 驅動社群全通路裂變

報新聞繞著地球看Ai最新技術發表: 數據暗物質與AI考古失傳語言復原博物館泥板古文明的範式革命

世界綠色組織 ESG XCHANGE 2026 - 推動可持續金融、氣候創新及人工智能發展 | 響應香港綠色周2026

歐洲AI新創樂觀突圍 盼擺脫安全疑慮與美中差距
