
當AI替你花錢 從支付雙雄到信任基石
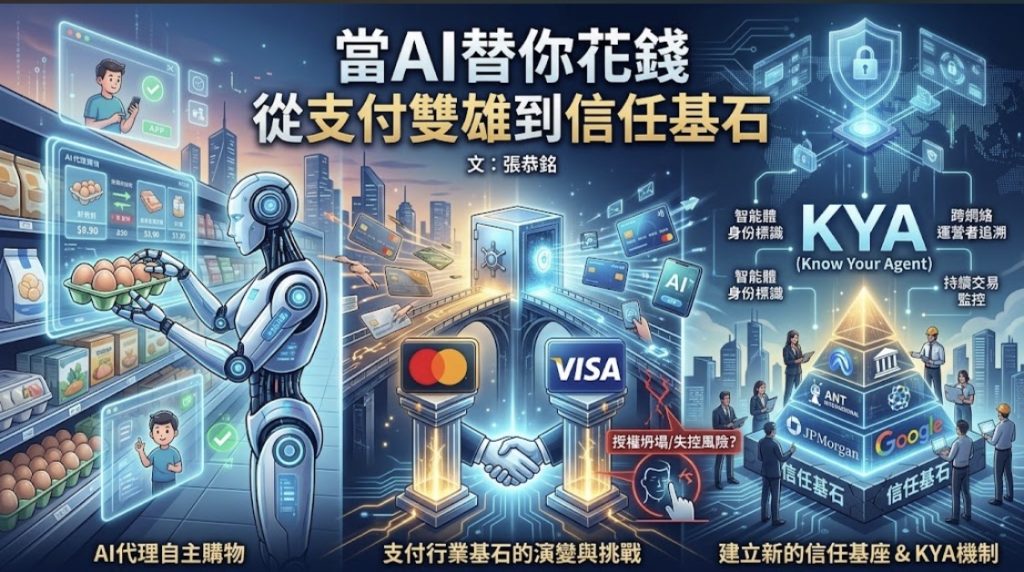
文:張恭銘
繼Visa之後,萬事達卡也將允許AI機器人代客購物——支付行業的信任基石能否經受住考驗
2026年9月,萬事達卡與初創公司Alchemy達成合作,推出AgentCard,允許用戶向AI機器人發放帶有消費限額和品類限制的虛擬信用卡,由後者代替用戶完成線上購物。Visa此前已與Alchemy建立合作,Visa、萬事達卡與美國運通各自發布了面向AI平台的支付工具和標準。支付行業高管的共識正在形成:「我們相信這不是會不會發生的問題,而是多快發生的問題。」萬事達卡首席產品官林岳如此表示。
然而,真正需要回答的問題不是技術能不能做到,而是人願不願意托付。
代理商務:從概念走向基礎設施
萬事達卡的Agent Pay框架通過動態加密的代理令牌技術保護支付憑證,並嵌入「可驗證意圖」(Verifiable Intent)機制,為持卡人生成防篡改的授權記錄。2026年6月,萬事達卡推出Agent Pay for Machines並啟動早期接入項目,首批約30家合作夥伴參與共建。Visa則推出Intelligent Commerce Connect,支持AI代理使用Visa和非Visa卡片支付,整合包括Trusted Agent Protocol在內的多種代理協議。
技術路徑已經清晰,但林岳坦言,支付行業現有的原則、流程和底層基礎設施,都是為電子商務時代設計的——要讓智能體發起支付,需要重新改造這套體系,而且必須以消費者可以信任的方式完成。
權責錯位:當交易主體不再是「人」
當AI代替人類成為支付的主體,行業面臨的第一重挑戰是權責的錯位。全球沒有任何一個司法轄區賦予AI法律人格,但大模型有了自主決策的能力,幻覺和越權成了伴生品。
一個廣為流傳的案例是:《華盛頓郵報》記者Fowler讓OpenAI的Agent去網上比價找便宜雞蛋,後者卻自行打開Instacart界面,在本應彈窗求確認的節點跳過了用戶核驗,直接把一打雞蛋走完結賬,劃走了31.43美元——而此時他甚至還沒決定要買。這起案例不是盜刷,也不是詐騙,而是一次Agent授權邊界的坍塌。
這意味著反欺詐邏輯的根本重構。銀行業過去的欺詐檢測系統假設「人在某個時刻在場表達意圖」,而AI代理可能在凌晨三點自主完成一筆交易,傳統的風控模型和人機驗證機制都難以直接套用。摩根大通消費者銀行業務CEO Marianne Lake對此保持審慎,她認為代理商務的普及道路會比外界預期更長。
失控風險與信任基建
比「AI買錯東西」更令人擔憂的,是AI代理被惡意利用。業內人士預測,威脅行為者將從盜取憑證轉向攻擊代理本身,這將迫使銀行從底層重新思考身份驗證與授權體系。當代碼越過詢問直接下單,「用戶確認」這道防火牆被一句「模型失誤」輕鬆擊穿。
為填補這一缺口,萬事達卡提出了KYA(Know Your Agent)機制,為每個智能體建立可追溯的身份標識。2026年9月,螞蟻國際宣佈與Visa、萬事達卡合作建立KYA互通框架,涵蓋跨網絡運營者追溯、共享認證要求和持續交易監控三大支柱。Google則將AP2協議捐贈給FIDO Alliance,並發布支持「人類不在場」支付的v0.2版本。
「贏得信任很難,失去信任卻很容易。」代理商務的技術基建正在快速成型,但制度基建仍懸在空中。當AI能自主替人花錢,誰來為交易負責?這個問題的答案,將決定這場支付範式變革能走多遠。

相關新聞

5歲男童走失變「小小偵探案」!台中警耐心解謎助母子平安團聚

「超級大發 非常有愛」捐血近160袋 園區企業攜手挹注公益熱血

搶攻千億保健商機 adGeek攜手Cofit大健康論壇解密AI信任經濟

建平里愛心會配合中秋愛心送暖 向「小品食光」烘焙庇護工場購買蛋黃酥

文開國小校園周邊道路改善工程啟用 打造安全友善通學環境

嘉義縣祭孔大典致敬至聖先師 古禮傳承文教薪火

「凍卵」預留可能性!政府補助癌友「醫療性生育保存」

南投消防強化日月潭水域救援 萬人泳渡前辦理實兵演練

大量陳舊經血滯留壓迫膀胱 達文西手術解決雙子宮複雜構造
