
豪勉6月營收暴增170%,7月又腰斬,這種公司到底該怎麼看?
▲圖片來源:豪勉網站
如果你只看豪勉(6218)單月營收,大概很容易被搞瘋。
5月營收7,577萬元。
6月突然跳到2.05億元,月增170.6%。
結果7月馬上掉回1.03億元,月減49.8%。
8月又增加到1.41億元,月增37%。
這家公司到底是在成長,還是在衰退?
答案可能是:
都不是。
因為豪勉真正的問題,是它的營收認列方式跟一般零組件公司完全不同。
豪勉6月營收2.05億元,年增14.55%;7月1.03億元,年增34.19%;8月1.41億元,年增52.85%。
雖然每個月上下震盪非常大,但前8月累計營收10.45億元,仍較去年同期增加17.21%。
6月為什麼突然暴增?
公司解釋,主要是幾個大型專案完成驗收,相關收入集中認列。
豪勉的網路系統整合業務,不是今天接單、明天出貨就能馬上算營收,而是要等設備安裝、測試、客戶驗收完成,才會真正認列。
所以一個大型專案如果剛好6月31日前驗收,營收就全部落在第二季;晚幾天到7月,數字就跑到下一季。
這也是為什麼它的單月營收會像心電圖一樣跳。
真正比較值得看的,是半年。
2026年上半年豪勉營收8.01億元,年增約11%;其中資訊網路週邊仍是最大業務,占營收約69%,維修約16%,半導體代理及自製約10%。
客戶則以企業及電信為大宗,兩者合計超過七成。
這裡開始出現一個值得注意的轉折。
去年上半年豪勉營收7.22億元、毛利只有9,074萬元;今年上半年營收增加到8.01億元,但毛利直接增加到1.84億元,幾乎翻倍。
第二季單季毛利率更來到26.65%,去年同期只有10.46%。
也就是說:
營收只成長一成,毛利卻成長超過一倍。
第二季EPS達2.07元,上半年累計EPS 2.41元,而2025年全年還是虧損1.15元。
所以豪勉今年真正值得看的,反而不是6月那個170%的月增率。
而是毛利結構為什麼突然變好。
它目前主要還是資訊網路系統整合,涵蓋交換器、路由器、無線網路、資安、伺服器、儲存、私有雲等,同時也有半導體及光電設備業務。
半導體這條線目前占比還不大,但公司產品涵蓋LED光電測試、IC與特殊封裝模組外觀檢測、記憶體耐讀寫測試等,也持續推Micro LED與AOI光學檢測設備。
不過公司7月就已經提醒,目前Micro LED與AOI仍處在市場推廣階段,對營收貢獻還不明顯。
這點其實很重要。
因為市場看到「半導體設備、Micro LED、AOI」很容易直接把估值往設備股靠。
但現在真正替豪勉賺錢的項目,仍然是資訊網路與系統整合。
所以豪勉接下來不能只看單月營收。
真正應該追蹤的是兩個東西:
第一,毛利率能不能維持20%以上;第二,半導體代理與自製設備的營收占比,能不能從目前約一成繼續往上。
如果只是大型網路專案集中驗收,營收自然還會忽高忽低。
但如果毛利率持續提高、半導體設備比重也慢慢增加,那才代表這家公司真正發生的是產品結構升級,而不只是某幾個月剛好有專案結案。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
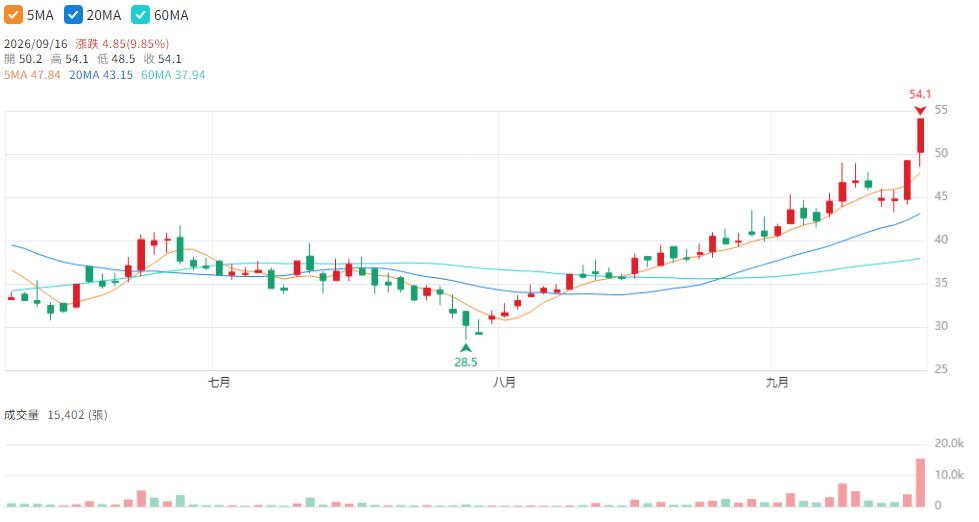
▲圖片來源:CMoney豪勉(6218) K線圖

相關新聞

光頡交期從5週拉到15週,營收年增66%,AI到底需要什麼樣的「電阻」?

8月營收連6月年增 法人看好環科明年EPS年增率有望達13%以上

嘉晶營收年增一路加速,一片8吋磊晶到底改變了什麼?

一個月營收1,443億、半年EPS 156元,緯穎到底在賣什麼這麼賺?

帶動年營收暴衝6成!20年電商老將「ACS跨運動」靠蝦皮全站免運心法創雙贏

飯店事業表現亮眼!六福8月營收2.14億元 創今年新高
8月營收連13月年月雙增 金居明年EPS年增率有望達110%以上

一塊PCB可以讓營收一年增加七成,金像電到底接到了什麼?

六福旅遊8月營收月增13.69%創今年新高 六福村旺季營收增38.3%

葡萄王生技8月營收短期承壓 海外事業啟動Q4成長動能蓄勢推進

上半年營收掉四成,7月卻突然暴增181%?世芯消失的訂單去哪裡了

雙引擎驅動 裕慶-KY、世紀民生前8月營收報喜
