
沃爾瑪三十分鐘配送翻倍 速度驅動電商成長的飛輪效應
文:張恭銘
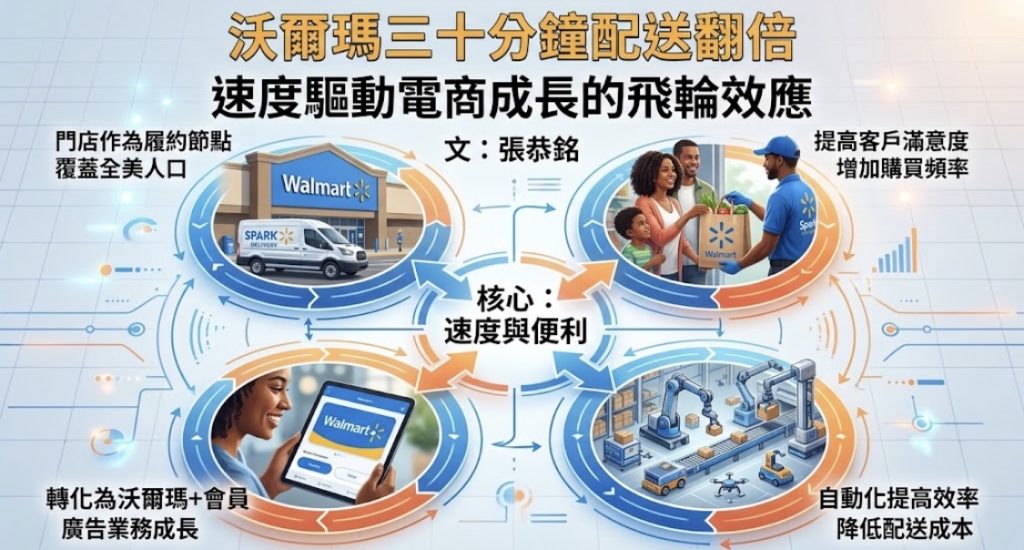
「速度不僅僅是一個履約指標,它是一種獲客策略。」沃爾瑪執行長John Furner在第二季度財報電話會議上的這句判斷,精準概括了這家零售巨頭當前最重要的戰略轉向。當亞馬遜在2026年初推出「一小時達」服務正面叫板之際,沃爾瑪選擇了一條更為激進的路徑:將30分鐘以內送達從試點推向規模化,以門店為履約節點,將「速度」鍛造成電商增長的核心引擎。
配送翻倍的量化圖景
第二季度,沃爾瑪30分鐘以內配送的商品數量同比翻倍,服務覆蓋範圍從5月啟動時的33個美國市場擴展至38個。快速配送——包括時尚、日用百貨、雜貨與藥品在內的三小時以內送達服務——商品交易總額同比增長48%,門店履約配送量增長超過40%,三小時內送達的訂單約佔門店履約總量的37%。美國電商銷售額增長24%,這是連續第十個季度增速超過20%。更值得關注的是,電商已佔沃爾瑪美國營收的23%以上,是五年前的兩倍。
這些數字的背後,是沃爾瑪獨特的門店網絡優勢。沃爾瑪在美國的門店將庫存置於95%人口十英里範圍之內,門店承擔了80%電商訂單和100%快速配送的最後一英里履約。財務長John David Rainey在財報會上直言:「我們越是全渠道化,門店就越重要」。超過50%的電商履約量已通過自動化設施處理,3,100家門店配備了某種程度的自動化貨運能力。
速度如何轉化為獲客與利潤
快速配送的戰略價值,在於它同時驅動了多個高利潤業務。Furner明確指出:「使用快速配送的客戶更頻繁地與我們購物,他們加深了參與度,也更可能成為沃爾瑪+會員」。第一季度會員費收入增長17.4%,廣告業務全球增長38%。會員與廣告合計已佔公司總盈利的約三分之一。
摩根大通分析師將亞馬遜的超越歸因於商品選擇、定價與持續提速的配送能力,而沃爾瑪正沿著同一條路徑追趕。沃爾瑪在美國電商市場的份額已從2023年的6.4%升至10.6%,在線上雜貨領域更接近40%的市場份額。美國電商業務在上半年產生了高個位數至低雙位數的增量利潤率,得益於配送網絡密度的提升、付費快速配送的增長以及自動化投入。
盈利能力的隱憂與建議
然而,速度並非沒有代價。沃爾瑪的快速配送服務對沃爾瑪+會員收取10美元費用,非會員無法使用。Spark司機每活躍小時的中位收入約21.74美元,每單中位收入約10.66美元,這意味著配送成本仍需規模效應與客單價提升來攤薄。富國銀行分析師指出,沃爾瑪的30分鐘配送「不太可能像Instacart那樣對顧客收取那麼多費用」,因此盈利能力的關鍵在於「利用快速配送訂單帶來的更高參與度,帶動會員收入與廣告收入」。
從投資者回饋的角度看,沃爾瑪股價在財報發布後下跌5.9%至107.62美元,第三季度營收指引中值低於市場預期是直接導火索,年內累計表現在2月初觸及135.16美元的52周高點後已回落約19%。市場的謹慎並非否定電商戰略,而是對短期利潤率的擔憂——公司明確表示將把剩餘的關稅退款投入價格,這意味著下半年的利潤擴張空間有限。
行業影響與前瞻
沃爾瑪的快速配送擴張正在重塑整個零售業的競爭座標。亞馬遜在3月推出了一小時與三小時送達服務,覆蓋逾9萬種商品;Home Depot也在本週推出了全國性的門店快速配送。摩根大通已將亞馬遜列為全美最大零售商(按GMV計),但沃爾瑪在雜貨這一最高頻品類中的配送優勢,正在構築一道難以複製的護城河。
對於追蹤沃爾瑪的投資者而言,關鍵觀察指標不在於配送速度能變得多快,而在於這種速度能否持續轉化為會員續費率、廣告收入與增量利潤率的改善。當一個擁有4,000多家門店、觸達95%美國人口十英里範圍內的零售商,將實體網絡重新定義為「最後一英里履約節點」時,其護城河的深度遠超過單純的物流競賽。速度是手段,飛輪效應才是目的。

相關新聞

科蒂告別Gucci授權 新財務長領航轉型年

JD Sports股價暴跌 北美鞋類銷售放緩敲響警鐘

桃園郵局與桃榮服處攜手關懷榮民、眷 捐贈禮盒提供明信片解鄉愁

沃亞科技愛心傳遞溫暖 高雄榮總共創永續醫療

國家防災日震災演練! 台東縣長饒慶鈴率隊觀摩避難收容實戰

高市府消防局國訓中心辦理組合訓練 林源興:全力守護市民及國家運動選手生命安全

桃園大園交流道環境整頓 科技執法打擊違停丟垃圾亂象

網友入境受阻騙30萬元 59歲面交車手搭高鐵南下再取款被逮

NTT劇院《我的爵視金曲夜》帶領觀眾回顧影視金曲 邀沈文程、葉璦菱再現經典
