
【升息效應】Mr. Surprise選前釋利多 最大亮點為解除建商購地「18禁」
上報/何醒邦
41 分鐘前
美國聯準會(Fed)宣布升息1碼(0.25個百分點),我中央銀行17日決定不跟進,利率連續10季不動,但房市信用管制再次局部鬆綁,將第2戶貸款成數從6成提高到7成,也解除建商購地貸款「18個月」魔咒。
央行總裁楊金龍過去常因決策超出市場預期,而被稱為「Mr. Surprise」(驚奇先生),央行今天(17日)下午召開第三季理監事會議,楊在會後表示,「這次應該還是有Surprise(驚喜)吧!」
「18個月限期動工」解禁 解救房產界流動性休克
房產界則認為,這次最大的亮點與Surprise在於鬆綁「18禁」條款,即明確解除建商辦理購地貸款後,要在18個月內限期動工的管制,「現在建商餘屋庫存滿滿,去化都來不急了,18禁解禁後,不用急著動工,也不怕資金遭回收,對建商是大利多,也可預防流動性休克。」
楊金龍今天表示,我國的通膨率還在2%,明年預估1.83%,因此還有時間觀察利率走向,最終決議維持重貼現率2%不變;至於鬆綁打炒房措施,楊金龍說,相關措施實施2年已達一定成效,也要考量建商生計、整體產業發展,「不能把它掐得死死的,不能硬梆梆的」。但楊金龍強調,鬆綁跟選舉無關,也要一步一步來,有的是大步,有的則是小步。
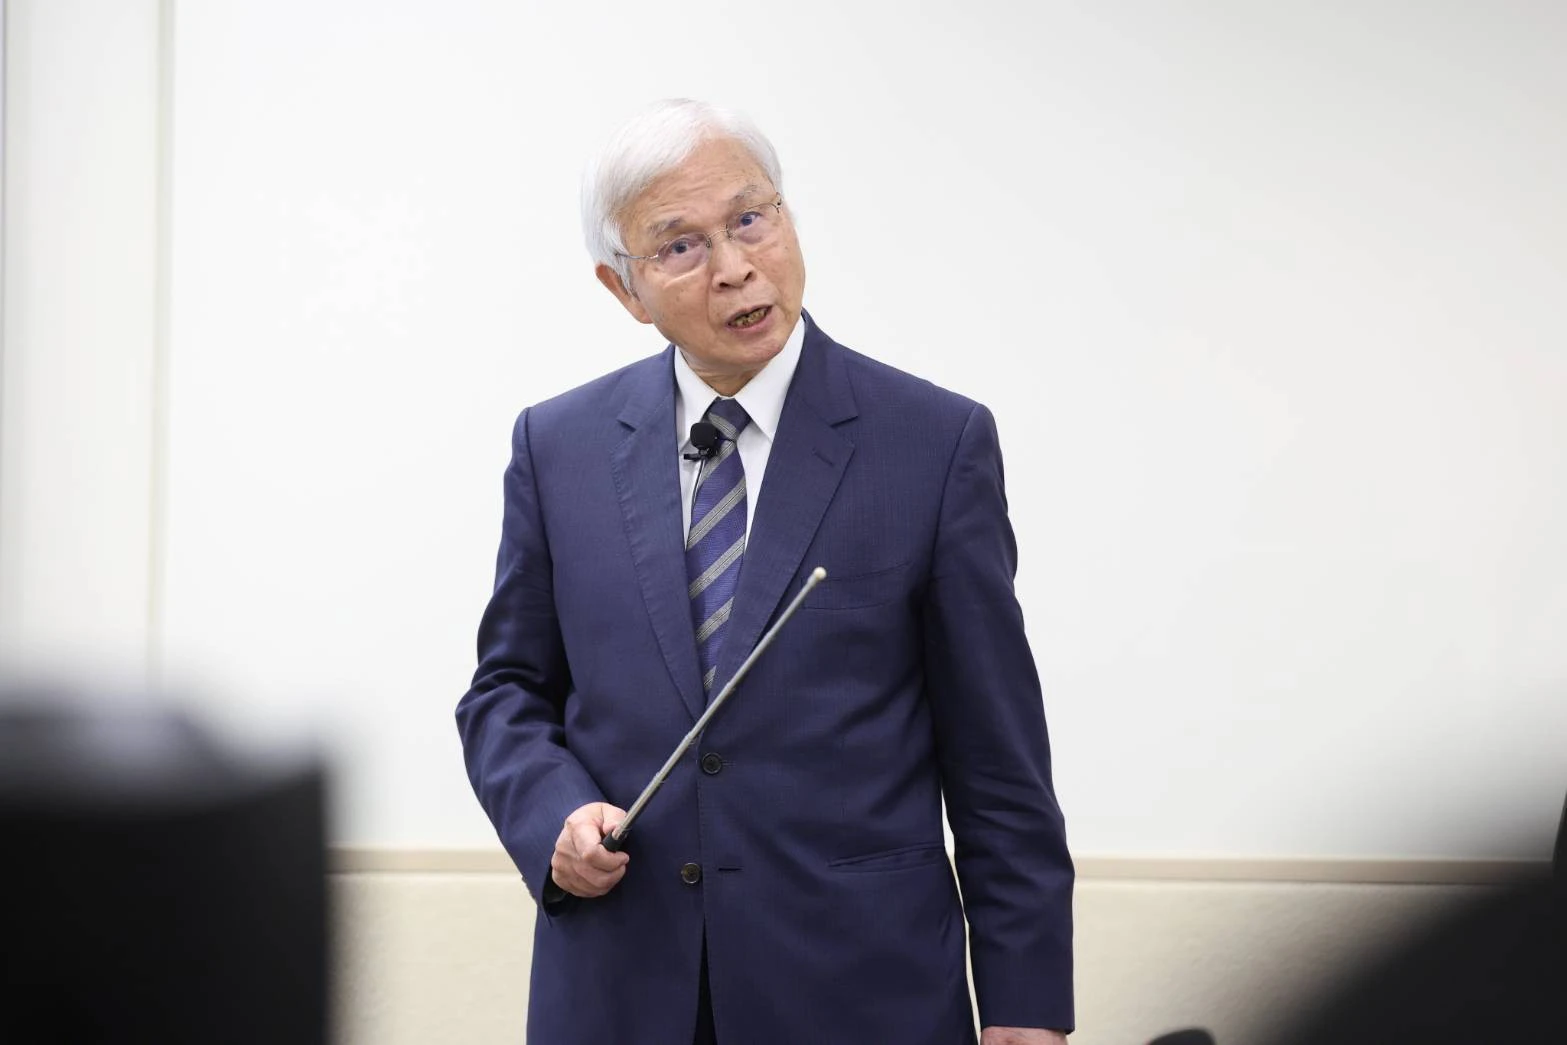
楊金龍表示,鬆綁打炒房措施也要考量建商生計、整體產業發展,「不能把它掐得死死的,不能硬梆梆的」。(陳愷巨攝)
銀行界人士說,過去三年多為避免建商透過銀行資金囤地、養地,而有限制期限開工的規定,建商須以個案形式申請延長動工,如今相關風險已回歸金融機構自行監管,等於央行向供給端釋出善意,對低迷已久的新案市場而言,可謂注入一泉活水,建商也不用再急就章。
鬆綁第二戶與18禁 房市信心回溫、代銷「不無小補」
業界人士說,受到「18禁」影響,不僅建商不敢出手購地,銀行若無法確保建商可在期限內動工,也會觀望;但鬆綁後,可維持房市有一定程度的供給量,避免幾年後新建案銳減、甚至不足,使房價炒得更高。
「信心層面大於實質。」馨傳不動產智庫執行長何世昌說,這次央行鬆綁的措施,像是在給產業一條活路,但也不至於讓建商出來搞怪;例如提高第二戶貸款成數,對代銷業者有利,因在沒成交量的房市,聊勝於無、不無小補,業者應可多賣個幾戶。但解除18禁,則出乎他意料,「建商不用急著動工,也不怕資金遭回收,對營建業是大利多。」
專家認為,央行鬆綁的措施,像是在給產業一條活路。(資料照片/永慶房屋提供)
「其實利率是最沒差的」,何世昌說,升息雖會影響購屋信心,但目前的狀況是,因央行對第二戶房貸成數推出「限貸令」,目前房貸利率普遍都落在2.8%至3%,脫離地板價2.185%已久,顯然升息已與市場行情脫鉤,「借不到錢比升息更恐怖」。
央行政策微調免誤殺 房市從「搶房」變「救現金流」
他指出,一方面是選前太敏感,升息也沒急迫性,另方面是為避免加重民眾負擔,買房者恐陷入「貸不到又貸得貴」雙重打擊,所以不升息;不過,他預計下一次、即年底的理監事會勢將升息至少半碼。
高力國際董事黃舒衛表示,央行這次政策調整反映房市風險結構正在改變,房市現在最大的壓力,已從價格漲跌轉向交屋、去化與建商現金流、財務風險。黃舒衛認為,放寬第二屋貸款成數,有助疏通自住市場的交屋出口;解除購地貸款的動工期限,適度微調可增加流通性,避免誤殺,「政策提供的是流動性窗口,市場最終仍須靠建商價格讓利完成出清。」
央行房市政策調整,反映房市風險結構改變,房市現在最大的壓力,已從價格漲跌轉向交屋、去化與建商現金流、財務風險。示意圖。(資料照片/法新社)
永慶房屋研展中心副理陳金萍則補充,由於近2年大量預售屋即將陸續完工交屋,有購屋人在簽約時,尚未受到嚴格信用管制影響,交屋時卻因名下已有房屋,被認定為第二戶貸款,必須增加大筆自備款,面臨籌資困難、延後交屋或違約風險,因此調整第二戶貸款成數,有助解決消費者的資金痛點。(責任編輯:殷偵維)

相關新聞
彰化議會餐宴賄選案!謝典霖父謝新隆遭羈押禁見 2幹部各30萬交保
上報
33 分鐘前

疑毒駕撞超商後想落跑 警拔甩棍喝令「不准動」
創新聞
4 分鐘前

從三爺溪淹水到雙警命案 王家貞總質詢聚焦治水、司法與死刑
News586
13 分鐘前

遠傳「頭香哥」今午卡位 搶排iPhone18 Pro明開賣!
品觀點
1 小時前

臺南打造全臺唯一「半導體+AI+智慧機器人」金三角聚落 共同推動智慧製造與綠能科技落地應用
銳傳媒
15 分鐘前

臺南市政府三市政中心接連舉行地震防災演練 通過實地演練,將正確防災反應,推廣家庭社區,提升整體防災韌性
銳傳媒
10 分鐘前

網路交友陷援交詐騙 彰化超商店員機警通報阻詐
互傳媒
7 分鐘前

李錦記醬料深度參與2026年《財富》世界500強論壇
媒體拓展
13 分鐘前

陳冠宇競選總部布置完成
今傳媒
18 分鐘前

前鎮漁港補助掀藍綠攻防 賴瑞隆:協助漁民不應被污名化
創新聞
12 分鐘前