
維翰實業:公告本公司會計政策變動影響數
鉅亨網/鉅亨網新聞中心
12 年前
第三十四條 第39款1.董事會決議日期:1030805 2.變動之性質:改變會計政策。 3.變動之理由:投資性不動產之後續衡量改採公允價值模式評價。4.改用新會計政策追溯適用之變更期間:103/01/01 5.會計變動前一年度影響項目與實際影響數: (1) 對102年度合併綜合損益表之影響: 投資性不動產評價利益增加3,281仟元,折舊費用減少314仟元,所得稅 利益減少40仟元,合併淨損減少3,555仟元。 (2) 對102年12月31日合併資產負債表之影響: 投資性不動產增加173,638仟元,遞延所得稅負債增加18,835仟元,保留 盈餘增加154,803仟元。6.會計變動前一年度期初保留盈餘之實際影響數: 102年1月1日保留盈餘增加141,154仟元。 7.會計年度開始日後始變動會計政策或會計估計事項之合理性及必要性: 為合理反映本公司投資性不動產之公允價值暨配合新修訂「證券發行人財務報 告編製準則」規定,本公司投資性不動產後續衡量改採公允價值模式評價。 8.影響數之決定在實務上不可行者,其追溯適用不可行之原因、會計變動如何適用及何時開始適用之說明:無。 9.影響數之決定在實務上不可行者,會計師對會計變動前一年度查核意見之影響表示之意見:無。 10.會計師就合理性逐項分析表示之意見: 會計師依證券發行人財務報告編製準則第六條規訂,就本公司上開會計政策 變動相關資料進行逐項分析,結果尚屬允當合理。 11.獨立董事表示反對或保留之意見:無。 12.因應措施: 本公司於103年7月30日董事會決議通過,自103年度開始投資性不動產之後續 衡量採公允價值評價,後續將依「證券發行人財務報告編製準則」規定辦理。 13.其他應敘明事項:無。
相關新聞

女會計連吞2個月勞健保費!公司一查抓包自己人
品觀點
16 天前

國泰金前8月EPS自結6.47元!保留盈餘影響數突破2千億 續創新高
品觀點
20 天前

「六月初一」涉假帳逃稅8747萬 4年虛增成本4.37億 會計師騙500萬稱「疏通官員」
台灣好新聞
11 天前

彰化縣116年公告土地現值作業 10月起8場公開說明會聽民意
互傳媒
10 天前
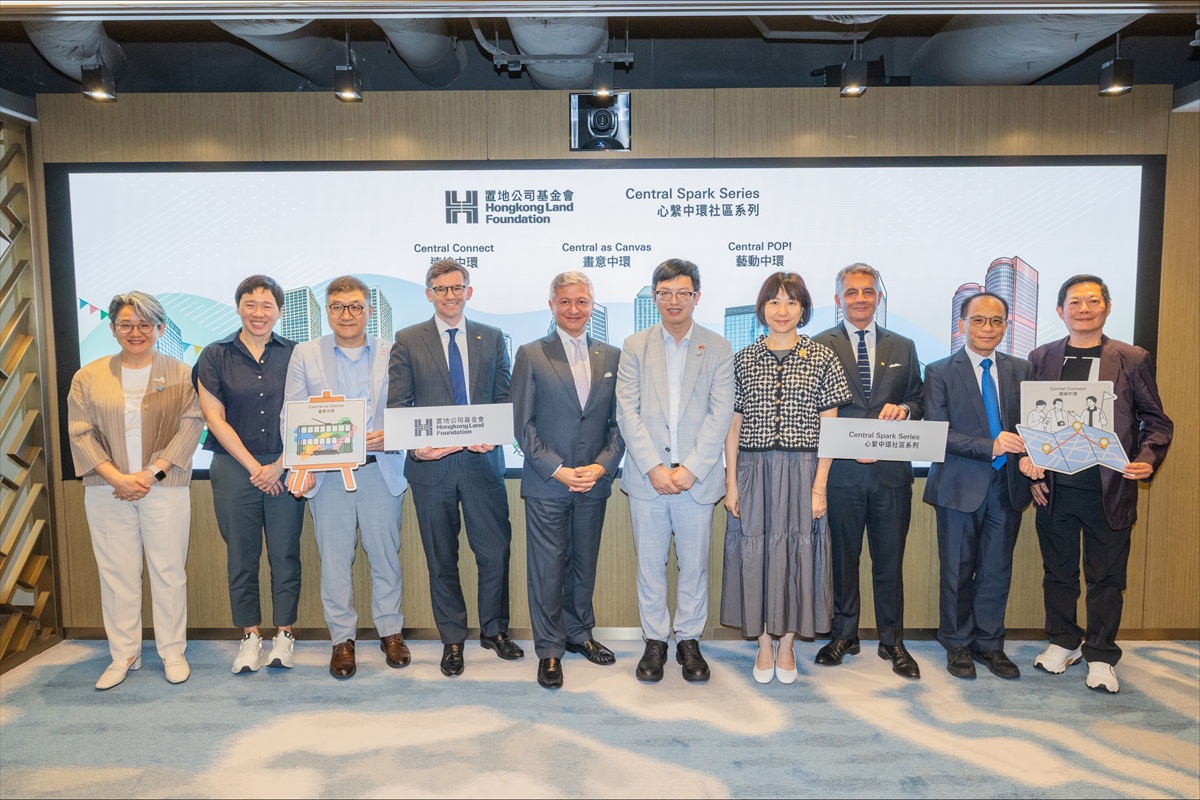
置地公司基金會推出「心繫中環社區系列」, 以人文、地方及文化重塑中環
媒體拓展
10 天前

會計師法修正上路!因應永續簽證需求鬆綁限制 會計師可任遺產管理人
CNMA新聞聯合網
18 天前

魏平政拋政策願景藍圖 邀陳素月公開政策辯論
台灣好新聞
13 天前

「盲腸」變動脈!汐東線最快90秒一班 白珮茹追16年:一路追到通車
墨新聞
12 天前

醫師、律師、會計師一次認識!基隆辦職涯探索營 六大公會帶學生看職場
墨新聞
12 天前

影音/魏平政拋「打造台灣第七都」政策願景藍圖 邀陳素月公開政策辯論
新頭條
12 天前

農業部公告鳳林壽豐西瓜災損現金救助 徐榛蔚提醒申請至10/6止
匯流新聞網
13 天前

國際貨幣基金:AI 顛覆經濟政策,勞動市場將臨劇變
品傳媒
10 天前
受畢業季求職影響 8月失業率3.41%創26年同月新低
上報
11 天前

【影音】葉津鈴80人生行旅進行式|走過台灣變動歲月
銳傳媒
14 天前

勤業眾信:掌握「政策、資金、人才、治理」4大戰略助台商出海
中央社
10 天前